


Sobota, kilka minut po ósmej. Sąsiad z góry nastawił pranie i poszedł po bułki, a wąż od pralki akurat postanowił przejść na emeryturę. Na suficie w pokoju obok rośnie brązowa plama, dokładnie nad szafką z kilkoma figurkami Hot Toys w skali 1/6, numerowaną statuą i stosem pudełek z exclusive'ami, których nikt nigdy nie otworzył. Pierwsza kropla spada na karton. Potem druga. Właściciel biegnie z ręcznikiem i w połowie drogi przypomina sobie, że przecież ma polisę na mieszkanie. Tylko czy ubezpieczenie kolekcji figurek w ogóle się w niej mieści, na jaką kwotę i według czyjej wyceny? Wypowiedzi ubezpieczycieli i popularne przekonania z forów potrafią się tu mocno rozchodzić.
Ubezpieczenie kolekcji figurek w zwykłej polisie mieszkaniowej
„Mam ubezpieczone mieszkanie, więc figurki też.” Tak brzmi zdanie, które pada najczęściej. Prawda w połowie. Figurki są ruchomościami domowymi, tak jak telewizor czy rower, więc przy zalaniu albo pożarze coś się należy. Schody zaczynają się przy pytaniu „ile”.
PZU, pytane przez Bankiera w lutym 2025 roku, wyjaśniało, że przedmioty kolekcjonerskie standardowo ubezpiecza jako ruchomości domowe, a przy utracie liczy odszkodowanie według średniej wartości podobnego przedmiotu. Brzmi niewinnie, dopóki nie przyłoży się tego do realiów hobby. „Podobny przedmiot” do exclusive'u z konwentu albo figurki dawno wycofanej z produkcji to dla likwidatora szkody co innego niż dla kogoś, kto od lat śledzi rynek wtórny. PZU dopuszcza ubezpieczenie w wartości rynkowej, ale dopiero po ocenie ryzyka, a w ramach „mienia specjalnego” wymaga wykazu przedmiotów z wartością każdej pozycji.
Generali stawia granicę kwotą. Konrad Słonecki, menedżer ds. rozwoju ubezpieczeń majątku indywidualnego w tej firmie, mówił Bankierowi, że przedmioty warte powyżej 8 tys. zł, w tym kolekcje komiksów, figurki i modele, traktowane są jako zbiory kolekcjonerskie. Wtedy potrzebna jest wycena rzeczoznawcy, a ochrona obejmuje zalanie, pożar i kradzież. W Warcie takie zbiory to „mienie ruchome specjalne”, chronione w rozszerzeniu: w wariancie Warta Dom do limitu zapisanego w OWU, w Warta Dom Komfort do sumy ubezpieczenia zgodnej z wyceną. Progi i limity to dane konkretnych firm, więc w innym towarzystwie lub wariancie mogą wyglądać inaczej.
Są jeszcze podlimity. Rankomat podaje przykłady polis, w których biżuteria ma osobny limit do 5 000 zł, a sprzęt komputerowy do 10 000 zł. Figurki mogą nie mieć własnej rubryki i wpadać do ogólnej puli ruchomości, której limitu nikt nie sprawdza, dopóki z sufitu nie zacznie kapać. Liczby różnią się między towarzystwami i wariantami, więc ostatnie słowo ma treść OWU konkretnej polisy, a nie wątek na forum, nawet ten najdłuższy, pisany bardzo pewnym siebie tonem.
Tyle, ile na eBayu? Ubezpieczyciel liczy inaczej
Drugi mit siedzi w głowie każdego, kto choć raz sprawdzał, za ile schodzą jego figurki: przy szkodzie ubezpieczyciel wypłaci tyle, ile identyczny egzemplarz kosztuje dziś na aukcjach. Gdyby to tak działało, likwidatorzy szkód musieliby mieć konto na eBayu i włączone powiadomienia o każdym wariancie chase.
W praktyce wszystko rozbija się o papiery. Biuro prasowe Warty napisało Bankierowi wprost: „wartość przedmiotu bez dokumentacji jest ograniczona do 10 000 zł”. Przy ruchomościach specjalnych Warta wymaga dowodów nabycia albo wyceny uznanych rzeczoznawców, na przykład ekspertów domów aukcyjnych. Według dostępnych informacji ubezpieczyciele zwykle nie wyceniają przedmiotów sami, tylko korzystają z rzeczoznawców, a Allianz akceptuje wyceny uprawnionych specjalistów.
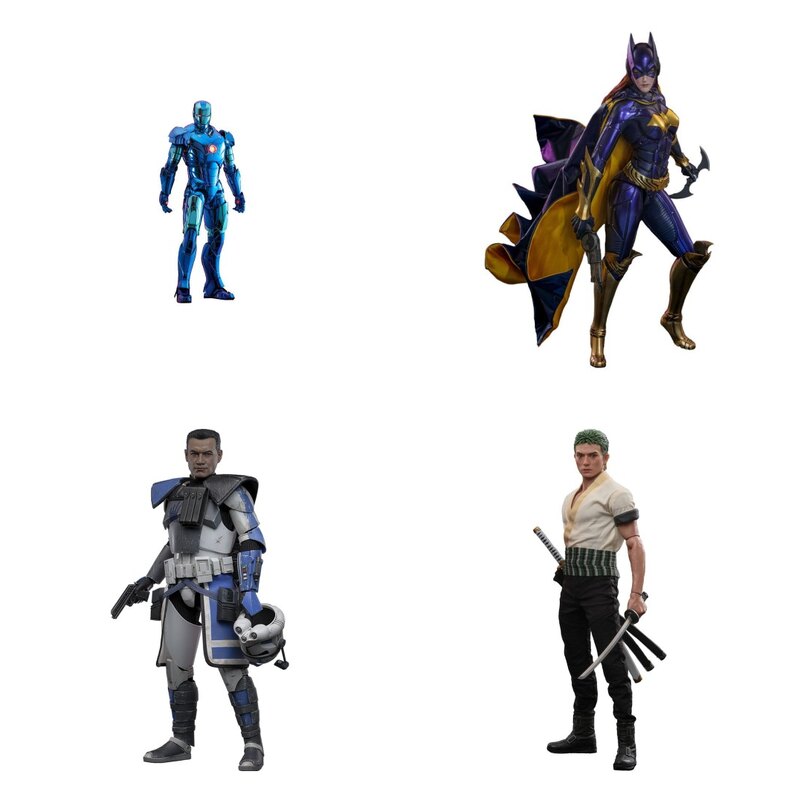
I tu wychodzi problem specyficzny dla figurek. Kto w Polsce rzetelnie wyceni zafoliowaną figurkę 1/6 w wersji exclusive? Rzeczoznawca od obrazów i porcelany niekoniecznie wie, czym Batgirl od Hot Toys w wersji Purple and Gold różni się od wydania standardowego, a figurka taka jak DC Multiverse Batman Earth-2 od McFarlane Toys to dla niego po prostu kolejny Batman. Bankier zwraca uwagę, że wartość można oszacować na podstawie dostępnych źródeł, choćby aukcji, a rzeczoznawca bywa potrzebny przy najcenniejszych sztukach. Mój wniosek jest prosty: zrzut ekranu z zakończonej sprzedaży mówi o wiele więcej niż ogłoszenie, w którym ktoś życzy sobie kwoty z kosmosu i czeka na naiwnego od trzech lat.
Dochodzi rodzaj wartości. Polisa może liczyć wartość rzeczywistą, czyli z uwzględnieniem zużycia, albo odtworzeniową, czyli cenę nowej rzeczy. Przy figurkach obie definicje potrafią rozjechać się z rynkiem. Wartość limitowanych sztuk potrafi z czasem rosnąć, zamiast spadać, a „nowego” egzemplarza nie da się kupić, bo nakład dawno się wyczerpał. Do tego niektóre polisy przy szkodzie pokrywają tylko koszt restauracji. Sklejona statua z pękniętą peleryną znowu stoi, ale wartości sprzed szkody jej to nie przywraca, a pod światło widać każdą rysę po kleju.
Wycena figurek na ubezpieczenie nie jest więc formalnością odhaczaną przy podpisywaniu umowy. To połowa sprawy.
Kot, łokieć i statua na krawędzi regału
Pod każdym zdjęciem figurki bez głowy wrzuconym na grupę kolekcjonerską prędzej czy później ktoś pyta: „a z polisy to nie pójdzie?”.
Mit: jeśli kot zrzuci statuę z regału, ubezpieczenie mieszkania pokryje stratę.
Fakt: stłuczenie to w polisach zwykle osobne, rozszerzone ryzyko. W wariancie podstawowym, chroniącym przed pożarem czy zalaniem, często go nie ma. Pojawia się w szerszych pakietach typu „all risk” albo jako dokupiony dodatek.
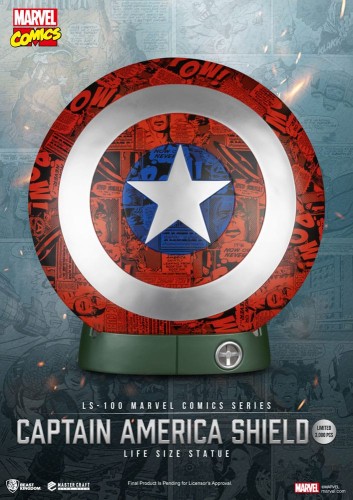
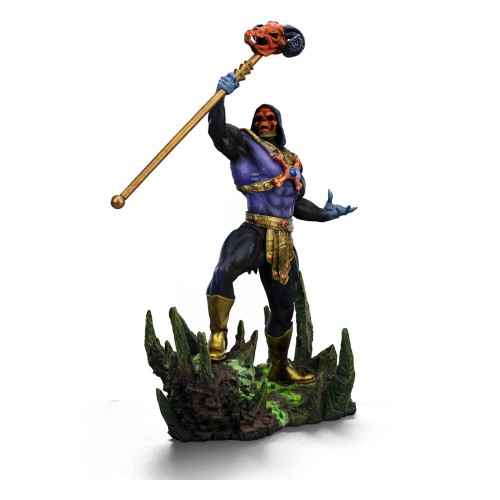
Tak opisuje to Rankomat i podobnie wygląda rynek amerykański, gdzie standardowe polisy domowe działają na zamkniętej liście zdarzeń i przypadkowego stłuczenia zwykle nie obejmują. Przy statuach z cienkimi elementami, mieczem uniesionym nad głową albo rozwianą peleryną łokieć domownika to realniejsze zagrożenie niż pożar. Podobnie z dużymi gabarytami: 64 centymetry PVC w kształcie tarczy Kapitana Ameryki od Beast Kingdom wystarczy raz źle oprzeć o futrynę przy przeprowadzce. Gdybym czytał OWU pod kątem figurek, rubrykę o stłuczeniu sprawdzałbym jako pierwszą.
Konwent, piwnica i paczka w drodze
Polisa mieszkaniowa jest przywiązana do adresu. Generali powiedziało to Bankierowi bez owijania w bawełnę: „Ochrona ta nie działa poza domem.” PZU mówi to samo o mieniu specjalnym, które poza miejscem ubezpieczenia nie jest chronione, i dodaje szczegół, który powinien zaniepokoić niejednego kolekcjonera: piwnica i pomieszczenia gospodarcze są z mienia specjalnego wyłączone.
A przecież to właśnie tam lądują kartony, gdy w mieszkaniu kończy się miejsce, a domownicy zaczynają dopytywać, czy naprawdę potrzebne są trzy wersje tego samego Batmana. W świetle wypowiedzi PZU pudła z nadwyżką kolekcji w komórce lokatorskiej mogą mieć słabszą ochronę niż te same figurki postawione w pokoju. Trochę to przewrotne: człowiek chowa najcenniejsze rzeczy głębiej, żeby były bezpieczniejsze, a na papierze wychodzi odwrotnie.
Mit „kolekcja jest chroniona także na konwencie” można więc odłożyć razem z folią bąbelkową. Granicą jest miejsce ubezpieczenia z umowy, a nie to, do kogo figurki należą. Zanim część zbioru zamieszka gdzie indziej niż adres z polisy, dobrze zapytać ubezpieczyciela na piśmie, czy to nadal chronione miejsce.
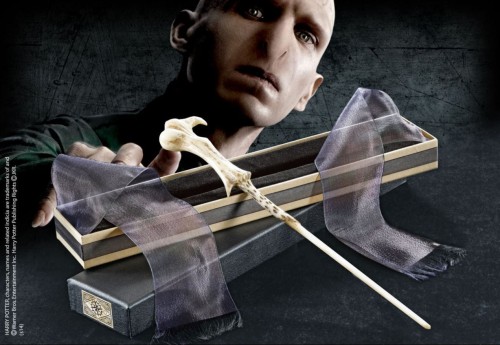
Z wyjazdami jest jeszcze gorzej. Warta nie oferuje osobom fizycznym standardowego ubezpieczenia na czas transportu czy wystawy. Jeśli figurki albo diorama jadą na wystawę, ubezpieczenie leży po stronie organizatora, więc przed wydarzeniem dobrze zapytać go wprost, co obejmuje jego polisa i na jakich warunkach. Różdżka czy inna rekwizytowa replika z działu Repliki, zabrana w torbie na konwent, to po prostu drugi przypadek poza domem. Skoro Generali i PZU mówią o braku ochrony poza miejscem ubezpieczenia, lepiej nie zakładać, że polisa mieszkaniowa ją obejmie.
Zostaje wysyłka. Przewoźnicy mają niskie limity podstawowej ochrony przesyłki, a wyższe ubezpieczenie trzeba zadeklarować przy nadaniu. Sprzedając exclusive'a albo odsyłając statuę do naprawy, lepiej poświęcić minutę na tę rubrykę w formularzu, niż potem udowadniać, ile było warte to, co przyjechało w kawałkach. Ubezpieczenie przesyłki obejmuje paczkę w drodze, a polisa mieszkaniowa ruchomości w miejscu ubezpieczenia. Jedno nie zastępuje drugiego. Przy obu przyda się ta sama faktura albo zrzut ekranu z zakończonej sprzedaży, który uzasadnia deklarowaną wartość.
Włamanie, którego nie widać na drzwiach
Kradzież z włamaniem, czyli ze sforsowaniem drzwi albo okna, polisy mieszkaniowe zwykle obejmują. Kradzieży bez śladów włamania zwykle już nie. Ekipa remontowa, znajomy znajomego na imprezie, klucz pod wycieraczką: jeśli figurka znika, a zamek jest cały, sprawa robi się trudna, choćby strata była oczywista dla każdego, kto zna tę kolekcję.
Osobna sprawa to wymagane zabezpieczenia. Warta przypomina, że brak tych opisanych w umowie, na przykład odpowiedniego zamka, może skończyć się odmową albo obniżeniem odszkodowania. Przy większych kwotach dochodzi alarm. Według biura prasowego Warty, gdy suma ruchomości domowych przekracza 200 000 zł albo ruchomości specjalnych 50 000 zł, wymagany jest system alarmowy z monitoringiem. Przy zbiorze dużych statui i figurek 1/6 ta druga granica może pojawić się szybciej, niż się wydaje, bo każdy kolejny zakup dokłada do sumy. Zapis o „wymaganych zabezpieczeniach” czyta się przed szkodą, nie po niej.
Zaniżona suma, obcięte odszkodowanie
„Ubezpieczę na mniej, składka będzie niższa, a w razie czego i tak coś dostanę.” Rzadko się to mówi na głos, ale myśli tak sporo osób. Coś owszem, tylko mniej, niż się zakłada. Rankomat opisuje zasadę proporcji: jeśli suma ubezpieczenia jest niższa od realnej wartości mienia, odszkodowanie zmniejsza się proporcjonalnie. W uproszczeniu, kto ubezpieczy rzeczy na połowę ich wartości, przy częściowej szkodzie może dostać mniej więcej połowę tego, co stracił.
W kolekcjonerstwie to pułapka podwójna, bo zbiór ciągle rośnie, a każda nowa premiera i każdy konwentowy zakup podnoszą jego wartość. Suma wpisana trzy lata temu nie uwzględnia figurek kupionych od tamtej pory. Aktualizacja raz w roku i po każdym większym zakupie to rozsądne minimum.
Kiedy osobna polisa ma sens, a kiedy to przerost formy
Powiem bez owijania: dla kolekcji Funko POP! za kilka tysięcy złotych osobna polisa to przerost formy. Figurki winylowe z popularnych linii w większości da się odkupić, a pełna dokumentacja dla stu pudełek zjadłaby więcej czasu niż ich ustawianie. Rozsądniej sprawdzić limity w obecnej polisie mieszkaniowej, zrobić zdjęcia, schować paragony i spać spokojnie. Dopłacanie do osobnego produktu tylko po to, żeby ochronić rządek Popów, to dla mnie przepłacanie.
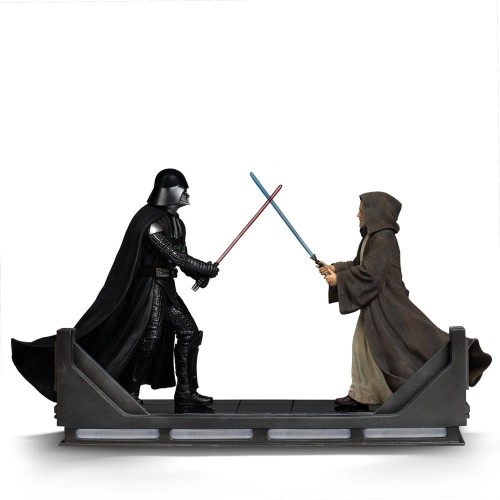
Inaczej, gdy w szafce stoją figurki pokroju Iron Mana Mark III Stealth Mode od Hot Toys, statuy takie jak Darth Vader Vs Obi-Wan Kenobi od Iron Studios, exclusive'y konwentowe i zestawy w folii, a suma idzie w dziesiątki tysięcy. Wtedy domowe podlimity mogą przestać wystarczać, a ochrona wartościowej kolekcji wymaga rozszerzenia o zbiory kolekcjonerskie albo osobnego produktu. Taki istnieje: UNIQA ma w ofercie „ubezpieczenie kolekcji prywatnych”, obejmujące między innymi przedmioty kolekcjonerskie. Na rynku amerykańskim działają nawet wyspecjalizowane polisy dla kolekcjonerów zabawek, wyceniające zbiory według wartości kolekcjonerskiej.
| Sytuacja | Czy rozszerzać polisę | Co zrobić |
|---|---|---|
| Funko POP! i figurki z popularnych linii, łącznie kilka tysięcy zł | Zwykle nie | Sprawdzić limity ruchomości, zrobić zdjęcia, trzymać paragony |
| Pojedyncze sztuki powyżej progu z OWU (w Generali powyżej 8 tys. zł) | Tak, o zbiory kolekcjonerskie | Wycena rzeczoznawcy |
| Figurki 1/6, statuy, exclusive'y, łącznie dziesiątki tysięcy | Tak, albo osobny produkt | Wykaz z wartościami, sprawdzenie wymogów zabezpieczeń |
| Kartony w piwnicy lub komórce | Niewiele da (PZU wyłącza piwnicę z mienia specjalnego) | Najcenniejsze sztuki przenieść do mieszkania |
| Częste wystawy i konwenty | Polisa domowa zwykle nie pomoże | Pytać organizatora, ubezpieczać przesyłki |
Granica nie jest sztywna. Jedna duża statua potrafi przeważyć sto Popów. Jeśli taka sztuka byłaby w praktyce nie do odkupienia, pytanie o polisę na kolekcję robi się zasadne nawet przy skromnej liczbie figurek.
Dokumentacja, która obroni się przy szkodzie
Czy kolekcja dostanie osobną polisę, czy nie, porządne papiery przydają się zawsze. Warta i Rankomat radzą w zasadzie to samo, a do tego dochodzi kilka nawyków znanych z rynku wtórnego.
- Wykaz przedmiotów: nazwa, marka, liczba sztuk, cena zakupu (tak radzi Warta), a od siebie dopisałbym numer edycji i stan pudełka.
- Faktury, paragony, potwierdzenia przelewów i zamówień ze sklepów internetowych.
- Zdjęcia albo film każdej figurki, najlepiej z datą i na tle mieszkania, żeby było widać, że rzecz naprawdę stała u właściciela.
- Cyfrowy katalog w chmurze, bo segregator trzymany w szafce pod zaciekiem zamoknie razem z figurkami.
- Zrzuty ekranu zakończonych aukcji podobnych egzemplarzy jako argument przy wycenie.
- Data ostatniej aktualizacji sumy ubezpieczenia.
Brak paragonu, jak zauważa Rankomat, utrudnia dochodzenie roszczenia, ale nie przekreśla go automatycznie. Przy limicie 10 000 zł dla przedmiotów bez dokumentacji, o którym mówiła Warta, różnica między „mam zdjęcia i faktury” a „mam tylko wspomnienia” może jednak sporo kosztować.
Gdyby do szkody doszło, kolejność jest prosta. Najpierw zdjęcia zniszczeń, zanim cokolwiek zostanie wyrzucone czy przestawione. Potem zgłoszenie u ubezpieczyciela w terminie z OWU (terminy różnią się między towarzystwami, więc żadnego nie podaję) i komplet dowodów zakupu. Rankomat zaznacza, że ubezpieczyciel może poprosić o zdjęcie przedmiotu i potwierdzenie zakupu, więc materiał zebrany wcześniej oszczędza nerwów, a przy zalanym pokoju nerwów i tak będzie dość.
Pytania, które padają najczęściej
Czy ubezpieczenie kolekcji figurek wymaga rzeczoznawcy?
Nie zawsze. W Generali wycena rzeczoznawcy dotyczy przedmiotów powyżej 8 tys. zł traktowanych jako zbiory kolekcjonerskie, w Warcie jest potrzebna przy ruchomościach specjalnych, gdy brakuje dokumentów nabycia. Przy tańszych figurkach zwykle wystarczą wykaz, zdjęcia i dowody zakupu, ale wymagania zależą od wariantu polisy.
Czy figurki trzymane w piwnicy są chronione?
W PZU piwnica i pomieszczenia gospodarcze są wyłączone z mienia specjalnego. Najcenniejsze sztuki lepiej trzymać w mieszkaniu, a zakres ochrony komórki lokatorskiej sprawdzić w OWU.
Czy polisa działa, gdy zabieram figurki na konwent?
Przedstawiciele Generali i PZU mówili Bankierowi, że ochrona nie działa poza domem i miejscem ubezpieczenia. Warta nie oferuje osobom fizycznym standardowej ochrony na czas transportu i wystawy, a podczas wystawy ubezpieczenie zapewnia organizator.
Czy nieotwarte pudełko podnosi odszkodowanie?
W wykorzystanych materiałach ubezpieczycieli nie ma osobnej reguły dla figurek w folii. Liczą się wycena i dokumentacja, więc jeśli stan „sealed” podnosi wartość egzemplarza, trzeba go wykazać na zdjęciach i w wycenie.
W ofercie GeekUp.pl znajdziesz figurki Hot Toys w skali 1/6, statuy Iron Studios, różdżki i statuetki od Noble Collection, Funko POP! oraz figurki Harry Potter, czyli zarówno drobiazgi, przy których polisa nie ma sensu, jak i sztuki, przy których pytanie o nią przestaje być teoretyczne. Całość przejrzysz w kategorii Figurki. A jeśli dorzucasz do zbioru coś drogiego, zachowaj fakturę i zrób zdjęcie, zanim pudełko trafi na swoje miejsce.